Đã có dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi mới nhất (bản trình Quốc hội)
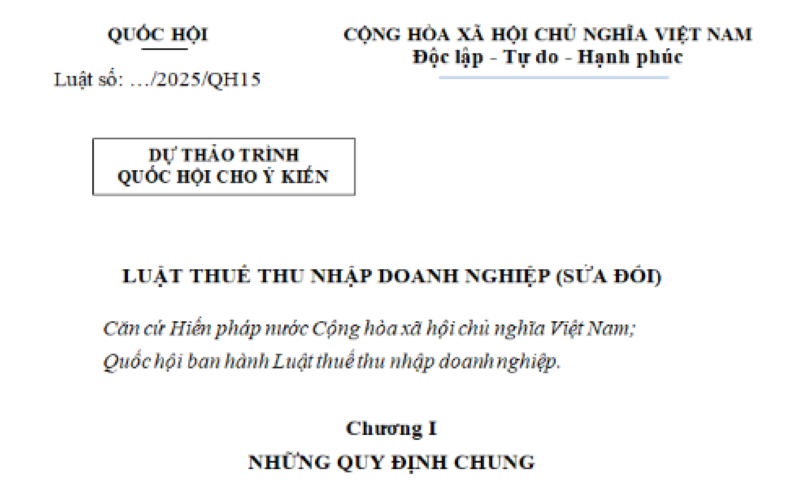
Dưới đây là bản dự thảo Luật Thuế thu nhập doanh nghiệp sửa đổi mới nhất trình Quốc hội cho ý kiến:
Luật này quy định về người nộp thuế, thu nhập chịu thuế, thu nhập được miễn thuế, căn cứ tính thuế, phương pháp tính thuế và ưu đãi thuế thu nhập doanh nghiệp.
Người nộp thuế thu nhập doanh nghiệp bao gồm:
- Người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định của Luật này (sau đây gọi là doanh nghiệp), bao gồm:
+ Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam.
+ Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam.
+ Tổ chức được thành lập theo Luật Hợp tác xã.
+ Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam.
+ Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.
- Doanh nghiệp có thu nhập chịu thuế quy định tại Điều 3 của Luật này phải nộp thuế thu nhập doanh nghiệp như sau:
+ Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam.
+ Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó.
+ Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú.
+ Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, bao gồm cả các doanh nghiệp kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng công nghệ số, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
- Cơ sở thường trú của doanh nghiệp nước ngoài là cơ sở sản xuất, kinh doanh mà thông qua cơ sở này, doanh nghiệp nước ngoài tiến hành một phần hoặc toàn bộ hoạt động sản xuất, kinh doanh tại Việt Nam, bao gồm:
+ Chi nhánh, văn phòng điều hành, nhà máy, công xưởng, phương tiện vận tải, mỏ dầu, mỏ khí, mỏ hoặc địa điểm khai thác tài nguyên thiên nhiên khác tại Việt Nam.
+ Địa điểm xây dựng, công trình xây dựng, lắp đặt, lắp ráp.
+ Cơ sở cung cấp dịch vụ, bao gồm cả dịch vụ tư vấn thông qua người làm công hoặc tổ chức, cá nhân khác.
+ Đại lý cho doanh nghiệp nước ngoài.
+ Đại diện tại Việt Nam trong trường hợp là đại diện có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài hoặc đại diện không có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài nhưng thường xuyên thực hiện việc giao hàng hóa hoặc cung ứng dịch vụ tại Việt Nam.
+ Nền tảng thương mại điện tử, nền tảng công nghệ số mà thông qua đó doanh nghiệp nước ngoài tiến hành cung cấp hàng hóa, dịch vụ tại Việt Nam.
Dự kiến Luật này có hiệu lực thi hành từ ngày 01/01/2026.
Doanh nghiệp có dự án đầu tư được hưởng ưu đãi thuế thu nhập doanh nghiệp theo quy định của pháp luật thuế thu nhập doanh nghiệp tại thời điểm cấp phép hoặc cấp Giấy chứng nhận đầu tư hoặc được phép đầu tư theo quy định của pháp luật về đầu tư. Trường hợp pháp luật thuế thu nhập doanh nghiệp có thay đổi mà doanh nghiệp đáp ứng điều kiện ưu đãi thuế theo quy định của pháp luật mới được sửa đổi, bổ sung thì doanh nghiệp được quyền lựa chọn hưởng ưu đãi về thuế suất và về thời gian miễn thuế, giảm thuế theo quy định của pháp luật tại thời điểm cấp phép, cấp Giấy chứng nhận đầu tư, được phép đầu tư hoặc theo quy định của pháp luật mới được sửa đổi, bổ sung cho thời gian còn lại.
Trường hợp doanh nghiệp có dự án đầu tư mà không thuộc diện được hưởng ưu đãi theo quy định của các văn bản quy phạm pháp luật về thuế thu nhập doanh nghiệp trước thời điểm Luật này có hiệu lực nhưng thuộc diện hưởng ưu đãi theo quy định của Luật này thì được áp dụng ưu đãi theo quy định của Luật này cho thời gian còn lại kể từ kỳ tính thuế năm 2026.