Quá trình hành nghề luật sư và thời gian làm việc trong ngành ngân hàng, tôi nhận thấy Luật Phá sản hiện hành có nhiều nội dung chưa phù hợp khi áp dụng vào thực tiễn, trong đó có những quy định liên quan đến hoạt động xử lý tài sản bảo đảm, có thể ảnh hưởng đến quyền lợi của các ngân hàng trong việc xử lý tài sản bảo đảm và thu hồi nợ. Bài viết nêu một số vấn đề cần lưu ý từ thực tiễn thực hiện các quy định của Luật Phá sản liên quan đến những khoản nợ có bảo đảm của ngân hàng.
Nguy cơ bị đình trệ hoạt động xử lý tài sản bảo đảm
Điều 41 Luật Phá sản năm 2014(Luật Phá sản) quy định, trong thời hạn 05 ngày làm việc kể từ ngày tòa án thụ lý vụ việc phá sản thì tòa án sẽ có thẩm quyền ra quyết định tạm đình chỉ việc xử lý tài sản bảo đảm của doanh nghiệp đối với các chủ nợ có bảo đảm. Theo đó, hoạt động xử lý tài sản bảo đảm của ngân hàng sẽ bị tạm dừng, đình trệ. Quy định này của Luật Phá sản có thể ảnh hưởng đến quyền lợi của ngân hàng ngay cả việc thu hồi nợ, xử lý tài sản bảo đảm của ngân hàng đã diễn ra trước thời điểm doanh nghiệp bị nộp đơn yêu cầu mở thủ tục phá sản. Khi đó, ngân hàng sẽ buộc phải dừng lại việc xử lý tài sản bảo đảm để chờ động thái tiếp theo của tòa án, bất kể khi đó ngân hàng đang là vị thế của một chủ nợ có bảo đảm.
Ngân hàng cũng buộc phải dừng lại tiến trình xử lý tài sản bảo đảm, ngay cả khi doanh nghiệp vay bị nộp yêu cầu đơn mở thủ tục phá sản nhưng có sử dụng tài sản bảo đảm của bên thứ ba (tức tài sản bảo đảm không phải của doanh nghiệp vay đang bị nộp đơn yêu cầu mở thủ tục phá sản). Điều này đã được Tòa án nhân tối cao hướng dẫn tại Mục 13 Công văn số 199/TANDTC- PC ngày 18/12/2020, thông báo kết quả giải đáp trực tuyến một số vướng mắc trong giải quyết phá sản, cụ thể: Theo quy định tại khoản 1 Điều 41 Luật Phá sản thì cơ quan thi hành án dân sự phải tạm đình chỉ thi hành án dân sự về tài sản mà doanh nghiệp, hợp tác xã là người phải thi hành án, trừ bản án, quyết định buộc doanh nghiệp, hợp tác xã mất khả năng thanh toán bồi thường về tính mạng, sức khỏe, danh dự hoặc trả lương cho người lao động. Như vậy, trong trường hợp doanh nghiệp, hợp tác xã mất khả năng thanh toán là người phải thi hành án thì cơ quan thi hành án dân sự phải tạm đình chỉ thi hành án dân sự đối với tài sản bảo đảm cho việc thực hiện nghĩa vụ của doanh nghiệp, hợp tác xã đó mà không phân biệt đó có phải là tài sản của doanh nghiệp, hợp tác xã hay không.
Trường hợp loại trừ duy nhất ngân hàng vẫn được tiếp tục xử lý tài sản bảo đảm, đó là khi nghĩa vụ phải thi hành án được xác định là khoản nợ xấu (thuộc phạm vi điều chỉnh của Nghị quyết số 42/2017/ QH14 ngày 21/6/2017 của Quốc hội về thí điểm xử lý nợ xấu của các tổ chức tín dụng) và có tài sản của bên thứ ba mà bên được bảo đảm là doanh nghiệp đã bị tòa án thụ lý đơn yêu cầu mở thủ tục phá sản và đang trong quá trình giải quyết vụ việc phá sản, thì ngân hàng có quyền thu giữ tài sản bảo đảm đó và xử lý theo quy định của pháp luật hoặc đề nghị tòa án có thẩm quyền giải quyết trong quá trình giải quyết phá sản theo quy định của pháp luật.
Sau khi tòa án thụ lý đơn yêu cầu mở thủ tục phá sản và sau khi tòa án đã ra quyết định tạm đình chỉ việc xử lý tài sản bảo đảm của doanh nghiệp với các chủ nợ có bảo đảm, tùy theo quyết định của thẩm phán mà tài sản bảo đảm có thể được sử dụng để thực hiện thủ tục phục hồi kinh doanh, khi đó việc xử lý đối với tài sản bảo đảm theo nghị quyết của hội nghị chủ nợ theo điểm a khoản 1 Điều 53 Luật Phá sản. Trường hợp phương án phục hồi hoạt động kinh doanh có sử dụng tài sản bảo đảm thì hội nghị chủ nợ phải quy định rõ thời gian sử dụng tài sản có bảo đảm, phương án xử lý tài sản bảo đảm và phải được chủ nợ có bảo đảm bằng tài sản đó đồng ý. Như vậy, rõ ràng quyền lợi của ngân hàng bị ảnh hưởng khi theo quan điểm của thẩm phán thì tài sản bảo đảm cần được sử dụng để thực hiện thủ tục phục hồi kinh doanh của doanh nghiệp. Khi đó, việc xử lý của ngân hàng sẽ buộc phải dừng lại chờ đến khi triệp tập được hội nghị chủ nợ.
Ngân hàng chỉ được tiếp tục xử lý tài sản bảo đảm trong trường hợp không thực hiện thủ tục phục hồi kinh doanh hoặc tài sản bảo đảm không cần thiết cho việc thực hiện thủ tục phục hồi kinh doanh thì xử lý theo thời hạn quy định trong hợp đồng đối với hợp đồng có bảo đảm đã đến hạn. Đối với hợp đồng có bảo đảm chưa đến hạn thì trước khi tuyên bố doanh nghiệp phá sản, tòa án nhân dân đình chỉ hợp đồng và xử lý các khoản nợ có bảo đảm.
Tuy nhiên, Luật Phá sản cũng không quy định rõ, khi đã triệu tập được hội nghị chủ nợ thì ngân hàng có được ưu tiên xử lý tài sản bảo đảm hay ưu tiên được thanh toán từ việc xử lý tài sản bảo đảm mà ngân hàng đang là chủ nợ có bảo đảm hay không. Do vậy, khi gặp trường hợp này, ngân hàng nên có văn bản gửi đến thẩm phán đang thụ lý vụ việc để trình bày về nguyện vọng và đưa ra các lý do thuyết phục của sự cần thiết ngân hàng phải xử lý tài sản bảo đảm ngay, tránh tình trạng thẩm phán đưa tài sản bảo đảm vào phương án phục hồi kinh doanh, khi đó ngân hàng sẽ không thể kiểm soát được thời gian tổ chức hội nghị chủ nợ và kết quả hội nghị chủ nợ liên quan đến việc xử lý tài sản bảo đảm.
Khoảng trống pháp lý khi bên bảo đảm là doanh nghiệp bị nộp đơn yêu cầu mở thủ tục phá sản
Trong thực tiễn hoạt động tại ngân hàng xảy ra trường hợp doanh nghiệp với vai trò là bên thứ ba sử dụng tài sản của mình để cầm cố, thế chấp cho một doanh nghiệp hoặc cá nhân khác vay tại ngân hàng, khi đó doanh nghiệp không phải là bên vay tại ngân hàng, tuy nhiên doanh nghiệp bảo đảm lại bị nộp đơn yêu cầu mở thủ tục phá sản trong khi khoản vay của tổ chức, cá nhân khác tại ngân hàng vẫn bình thường, không phải là nợ xấu.
Đối chiếu với các quy định của Luật Phá sản, chúng ta nhận thấy pháp luật về phá sản đã bỏ ngỏ khi không quy định về xử lý ra sao khi bên bảo đảm là doanh nghiệp - bên thứ ba bị lâm vào tình trạng phá sản. Bởi, theo quy định tại Điều 4 Luật Phá sản thì ngân hàng không phải là chủ nợ có bảo đảm đối với doanh nghiệp đang cầm cố, thế chấp, mà ngân hàng là chủ nợ có bảo đảm của bên vay trực tiếp. Và theo đó, ngân hàng cũng không có quyền trực tiếp yêu cầu doanh nghiệp là bên bảo đảm phải thực hiện nghĩa vụ thanh toán cho ngân hàng.
Điều này có thể dẫn đến nguy cơ ngân hàng không được công nhận là chủ nợ có bảo đảm nên không được áp dụng các cơ chế để bảo vệ chủ nợ có bảo đảm, cũng không loại trừ tòa án yêu cầu xử lý luôn tài sản bảo đảm mà doanh nghiệp đã cầm cố, thế chấp cho ngân hàng và không ưu tiên thanh toán cho ngân hàng trong phạm vi nghĩa vụ được bảo đảm.
Thực tiễn xét xử từ một Quyết định của Tòa án nhân dân tỉnh Hậu Giang tuyên Công ty cổ phần Lương thực Hậu Giang phá sản, nhưng vẫn cho phép ngân hàng được tiếp tục xử lý tài sản của bên thứ ba đã thế chấp theo các hợp đồng thế chấp đã ký (khoản 1 Điều 3 Quyết định số 01/2020/QĐPS-TA ngày 22/9/2020 của Tòa án nhân dân tỉnh Hậu Giang).
Tuy nhiên, về mặt quy định như đã phân tích ở trên, thì không có bất cứ quy định nào điều chỉnh để bảo vệ quyền lợi của ngân hàng trong trường hợp này. Do vậy, khi gặp trường hợp này, ngân hàng cần đặc biệt lưu ý và theo dõi sát diễn biến của vụ án phá sản. Mặc dù ngân hàng không được công nhận là chủ nợ có bảo đảm theo Luật Phá sản, tuy nhiên ngân hàng vẫn nên vận dụng và áp dụng tương tự quy định tại Điều 66 Luật Phá sản. Theo đó, ngân hàng nên có văn bản gửi đến tòa án trong thời hạn 30 ngày, kể từ ngày tòa án ra quyết định mở thủ tục phá sản để thông tin đến tòa án về việc doanh nghiệp đang bị mở thủ tục phá sản có sử dụng tài sản đang được cầm cố, thế chấp tại ngân hàng, kèm theo thông tin về tài sản, giá trị nghĩa vụ được bảo đảm, hợp đồng bảo đảm để tòa án xem xét đưa ngân hàng vào vụ án với vai trò là người có quyền lợi, nghĩa vụ liên quan khi giải quyết tổng thể vụ án phá sản. Trường hợp ngân hàng không được tòa án chấp nhận tham gia vào vụ án phá sản, ngân hàng nên yêu cầu bên vay bổ sung, thay thế tài sản bảo đảm khác hoặc căn cứ vào hợp đồng cấp tín dụng để kích hoạt điều khoản về thu hồi nợ trước hạn do có nguy cơ xảy ra đối với tài sản bảo đảm, nguy cơ ảnh hưởng đến khả năng thu hồi nợ. Nếu bên vay vẫn không thực hiện nghĩa vụ trả nợ trước hạn, ngân hàng cũng có thể cân nhắc đến phương án khởi kiện bên vay ra tòa án hoặc trọng tài thương mại có thẩm quyền, khi đó vụ kiện có thể được tạm đình chỉ hoặc chuyển hồ sơ vụ việc cho tòa án đang tiến hành thủ tục phá sản để giải quyết căn cứ theo các Điều 41 và 71 Luật Phá sản.
Nguy cơ các hợp đồng bảo đảm bị vô hiệu khi doanh nghiệp bị nộp đơn yêu cầu mở thủ tục phá sản
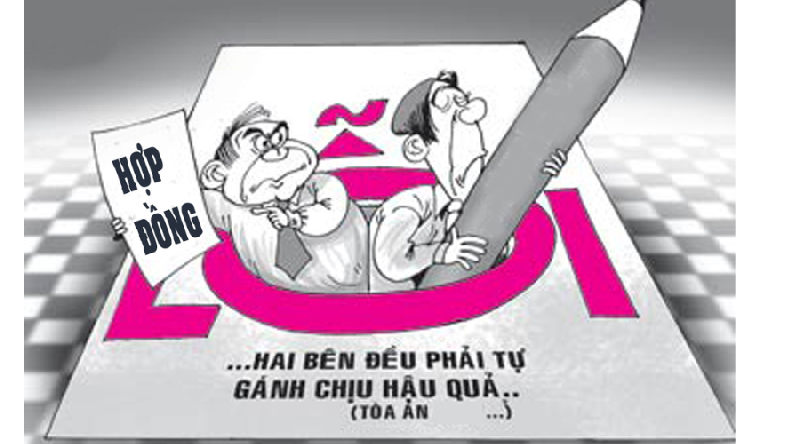
Luật Phá sản đang tồn tại một nguy cơ khác liên quan đến việc nhận cầm cố, thế chấp của ngân hàng, đó là các hợp đồng, giao dịch bảo đảm mà doanh nghiệp đã ký trong thời gian 06 tháng trước ngày tòa án ra quyết định mở thủ tục phá sản sẽ bị coi là vô hiệu nếu tòa án cho rằng thuộc một trong các trường hợp sau đây:
(i) Chuyển khoản nợ không có bảo đảm thành nợ có bảo đảm hoặc có bảo đảm một phần bằng tài sản của doanh nghiệp, hợp tác xã;
(ii) Giao dịch ngoài mục đích hoạt động kinh doanh của doanh nghiệp, hợp tác xã;
(iii) Giao dịch khác với mục đích tẩu tán tài sản của doanh nghiệp, hợp tác xã.
Trên thực tế, đối với trường hợp (i), hoàn toàn có thể xảy ra trong nghiệp vụ nhận bảo đảm của ngân hàng. Theo đó, thời điểm ban đầu khi cấp tín dụng ngân hàng không yêu cầu khách hàng vay phải có tài sản bảo đảm, có thể là do uy tín, điểm xếp hạng tín dụng của doanh nghiệp cao (tức khi này khoản vay của doanh nghiệp được xem là khoản nợ không có bảo đảm). Tuy nhiên, trong quá trình cấp tín dụng thì tình hình tài chính của doanh nghiệp suy giảm hoặc doanh nghiệp vay vi phạm các điều kiện, nghĩa vụ theo các cam kết cấp tín dụng nên ngân hàng yêu cầu doanh nghiệp phải bổ sung biện pháp bảo đảm thông qua việc ký kết thêm các hợp đồng bảo đảm, tức là khi đó khoản nợ không có bảo đảm sẽ trở thành khoản nợ có bảo đảm hoặc có bảo đảm một phần bằng tài sản. Đây là một nghiệp vụ hoàn toàn bình thường, là biện pháp để xử lý đối với các khoản rủi ro tín dụng của ngân hàng. Tuy nhiên, khi đối chiếu với quy định của Luật Phá sản nêu trên, thì các hợp đồng bảo đảm này sẽ có nguy cơ bị vô hiệu nếu được ký kết trong thời gian 06 tháng trước ngày tòa án ra quyết định mở thủ tục phá sản.
Đối với trường hợp (ii) và (iii) cũng có khả năng xảy ra trong hoạt động của ngân hàng, đặc biệt là các hợp đồng bảo đảm được doanh nghiệp ký kết trong thời gian 06 tháng trước ngày tòa án ra quyết định mở thủ tục phá sản khi doanh nghiệp này sử dụng tài sản bảo đảm của mình để bảo đảm cho khoản vay của một bên khác (không phải khoản vay của chính doanh nghiệp) tại ngân hàng. Bởi, việc một doanh nghiệp đem tài sản của mình để thế chấp cho bên khác vay vốn thì rất khó có thể lý giải đây là hoạt động nhằm phục vụ cho mục đích kinh doanh của doanh nghiệp thế chấp, thậm chí có thể bị xem là phục vụ cho hoạt động kinh doanh của bên khác (tức bên vay vốn), đồng thời, có thể bị xem là hành động nhằm tẩu tán tài sản của doanh nghiệp. Do vậy, các hợp đồng bảo đảm được ký kết trong khoảng thời gian này nhằm bảo đảm cho khoản cấp tín dụng của bên thứ ba có nguy cơ bị vô hiệu rất cao.
Ngân hàng cũng đặc biệt lưu ý, đối với 03 trường hợp nêu trên mà bên bảo đảm và bên cấp tín dụng là những người có liên quan theo quy định của Luật Doanh nghiệp thì thời hạn để xem xét các hợp đồng, giao dịch vô hiệu sẽ được mở rộng hơn rất nhiều, tức là sẽ “hồi tố” về các hợp đồng, giao dịch được ký trong thời gian 18 tháng trước ngày tòa án ra quyết định mở thủ tục phá sản; thời hạn này là rất dài và đặc biệt nguy hiểm cho ngân hàng. Bởi tại thời điểm ký kết hợp đồng bảo đảm, ngân hàng rất khó có thể nhận biết được bên bảo đảm có đang bị lâm vào tình trạng phá sản hoặc có nguy cơ bị lâm vào tình trạng phá sản hay không. Ngoài ra, thực tế ngân hàng cũng không thể có điều kiện hoặc thẩm định tình hình tài chính của bên bảo đảm quá sâu trong khi bên bảo đảm không phải là chủ thể đề nghị vay vốn tại ngân hàng mình.
Do vậy, đối các trường hợp nêu trên, khi thực hiện các thủ tục để chuyển khoản vay từ không có bảo đảm sang khoản vay có tài sản bảo đảm (đối với trường hợp (i), ngân hàng cần thẩm định tình hình tài chính của bên vay một cách thận trọng, khi phát hiện các sự kiện dẫn đến tình huống bên vay phải bổ sung thêm tài sản bảo đảm thì nên ưu tiên thực hiện thu hồi nợ trước hạn và/hoặc xử lý các tài sản bảo đảm mà ngân hàng đã nhận trước đó để thu hồi nợ. Đối với trường hợp (ii) và (ii), ngân hàng nên hạn chế tối đa việc nhận tài sản bảo đảm của bên thứ ba là doanh nghiệp, đặc biệt là sử dụng tài sản của các doanh nghiệp là công ty đại chúng để bảo đảm cho một bên khác vay vốn, ngân hàng nên ưu tiên nhận tài sản bảo đảm của chính bên vay. Đồng thời, khi nhận tài sản bảo đảm của bên thứ ba là doanh nghiệp thì nên áp dụng thêm việc thẩm định năng lực tài chính của bên thứ ba, thay vì chỉ thực hiện thẩm định năng lực tài chính của chính bên vay. Việc này nhằm hạn chế tình trạng doanh nghiệp có nguy cơ bị nộp đơn yêu cầu mở thủ tục phá sản khi đang sử dụng tài sản của mình cầm cố, thế chấp cho một bên khác vay vốn. Tuy nhiên, rủi ro cố hữu mà ngân hàng khó có thể tránh khỏi và hầu như không có biện pháp giảm thiểu rủi ro, đó là việc rất khó để thuyết phục, giải thích việc một doanh nghiệp sử dụng tài sản của mình để bảo đảm cho một bên khác vay vốn chính là giao dịch phục vụ cho mục đích hoạt động kinh doanh của doanh nghiệp bảo đảm, khi đó nguy cơ vô hiệu đối với các hợp đồng bảo đảm là hiện hữu nếu nó được ký kết trong thời hạn “chết” trước ngày tòa án ra quyết định mở thủ tục phá sản như đã phân tích ở trên.
https://lsvn.vn