(ẢNH MINH HỌA AI)
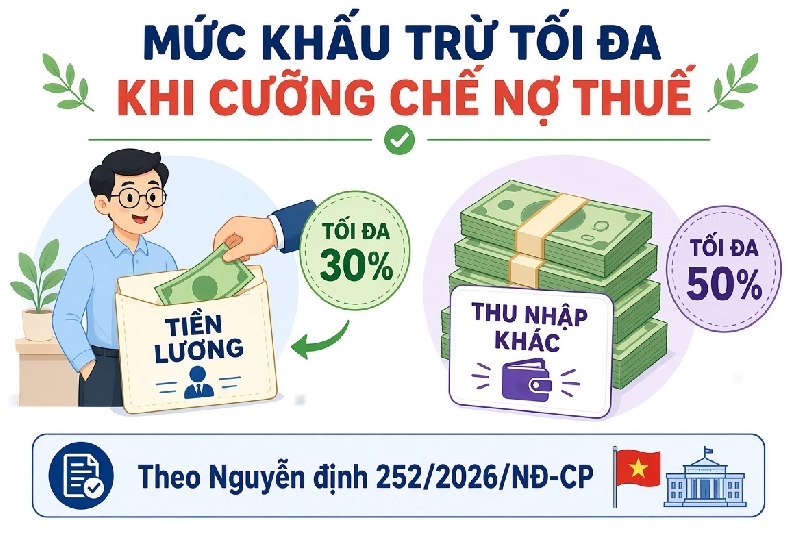
Theo khoản 4 Điều 67 Nghị định số 252/2026/NĐ-CP, khi thực hiện cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập, cơ quan quản lý thuế chỉ được khấu trừ một phần tiền lương hoặc một phần thu nhập tương ứng với số tiền đã ghi trong quyết định cưỡng chế. Tỷ lệ khấu trừ tiền lương hoặc thu nhập đối với cá nhân không thấp hơn mười phần trăm và không quá ba mươi phần trăm tổng số tiền lương hằng tháng. Đối với những khoản thu nhập khác, tỷ lệ khấu trừ căn cứ vào thu nhập thực tế nhưng không quá năm mươi phần trăm tổng số thu nhập.
Biện pháp khấu trừ một phần tiền lương hoặc thu nhập được áp dụng đối với người nộp thuế là cá nhân khi đáp ứng đủ các điều kiện quy định tại khoản 1 Điều 67 Nghị định 252/2026/NĐ-CP. Điều kiện thứ nhất là quá ba mươi ngày kể từ ngày ban hành quyết định cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản mà cơ quan quản lý thuế không thu được hoặc không thu đủ tiền thuế nợ hoặc không đủ thông tin, điều kiện để thực hiện cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản. Điều kiện thứ hai là cá nhân bị cưỡng chế thi hành quyết định hành chính về quản lý thuế đang được hưởng tiền lương hoặc thu nhập tại một cơ quan, tổ chức theo biên chế hoặc hợp đồng lao động có thời hạn từ ba tháng trở lên.
Trước khi ban hành quyết định cưỡng chế bằng biện pháp khấu trừ một phần tiền lương hoặc thu nhập, cơ quan quản lý thuế thực hiện xác minh thông tin theo khoản 2 Điều 67 Nghị định. Cơ quan quản lý thuế tổ chức xác minh thông tin về các khoản tiền lương hoặc thu nhập của cá nhân bị cưỡng chế và cơ quan, tổ chức đang quản lý tiền lương hoặc thu nhập của người này trên cơ sở dữ liệu của cơ quan quản lý thuế và dữ liệu do cơ quan bảo hiểm cung cấp. Trường hợp cơ sở dữ liệu của cơ quan quản lý thuế không đầy đủ, người có thẩm quyền ban hành quyết định cưỡng chế gửi văn bản yêu cầu cá nhân bị cưỡng chế và cơ quan, tổ chức quản lý tiền lương hoặc thu nhập cung cấp đầy đủ thông tin. Cá nhân bị cưỡng chế, cơ quan, tổ chức quản lý tiền lương hoặc thu nhập và các cơ quan, tổ chức có liên quan phải cung cấp thông tin trong thời hạn ba ngày làm việc kể từ ngày nhận được yêu cầu và chịu trách nhiệm trước pháp luật về thông tin đã cung cấp. Trường hợp sau ba ngày làm việc mà không cung cấp hoặc cung cấp không đầy đủ thông tin, cơ quan quản lý thuế căn cứ tình hình thực tế để áp dụng biện pháp cưỡng chế phù hợp.
Sau khi ban hành, quyết định cưỡng chế được gửi cho cá nhân bị cưỡng chế, cơ quan, tổ chức đang quản lý tiền lương hoặc thu nhập của cá nhân bị cưỡng chế và các cơ quan, tổ chức có liên quan theo khoản 3 Điều 67 Nghị định. Việc gửi quyết định được thực hiện ngay trong ngày ban hành quyết định cưỡng chế.
Trường hợp chưa khấu trừ đủ số tiền thuế nợ theo quyết định cưỡng chế nhưng hợp đồng lao động của cá nhân bị cưỡng chế chấm dứt, điểm b khoản 5 Điều 67 Nghị định quy định cơ quan, tổ chức sử dụng lao động phải thông báo cho người ra quyết định cưỡng chế biết trong thời hạn năm ngày làm việc kể từ ngày chấm dứt hợp đồng lao động. Nếu cơ quan, tổ chức sử dụng lao động đang quản lý tiền lương hoặc thu nhập của người nộp thuế bị cưỡng chế cố tình không thực hiện quyết định cưỡng chế thì bị xử phạt vi phạm hành chính về quản lý thuế theo quy định.
Các quy định trên nhằm bảo đảm việc cưỡng chế thi hành quyết định hành chính về quản lý thuế được thực hiện đúng tỷ lệ, đúng điều kiện và đúng trình tự, bảo vệ quyền lợi hợp pháp của người bị cưỡng chế đồng thời bảo đảm thu hồi nợ thuế.
Nguồn: https://luatvietnam.vn/thue/cuong-che-no-thue-duoc-khau-tru-toi-da-bao-nhieu-tien-luong-thu-nhap-hang-thang-652-114481-article.html