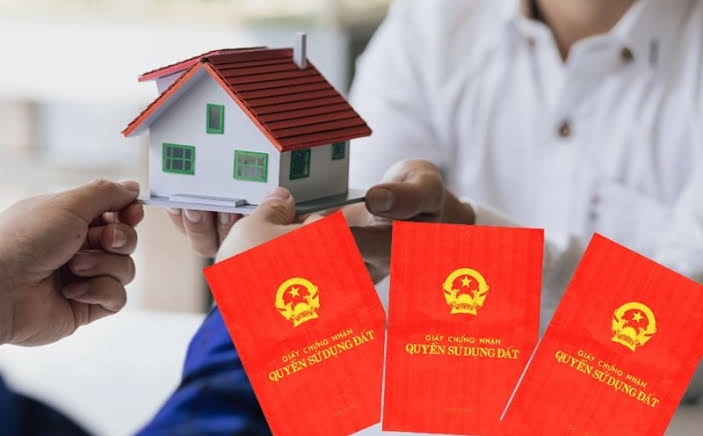
Căn cứ Khoản 1 Điều 328 Bộ luật Dân sự năm 2015, đặt cọc là việc một bên giao tài sản (tiền, kim khí quý, đá quý hoặc vật có giá trị) cho bên kia nhằm bảo đảm giao kết hoặc thực hiện hợp đồng. Việc các bên giao kết hợp đồng đặt cọc mua bán nhà với khoản tiền 200 triệu đồng chỉ mang bản chất bảo đảm cho việc sẽ ký hợp đồng chuyển nhượng căn nhà trong tương lai. Giá mua bán ghi trên hợp đồng đặt cọc chỉ là mức giá dự kiến, không phải giá chuyển nhượng thực tế và không dùng để kê khai thuế hay lệ phí với Nhà nước. Do đó, hợp đồng đặt cọc hoàn toàn không phải là hợp đồng chuyển nhượng và không có cơ sở pháp lý để tòa án tuyên vô hiệu.
Tuy nhiên, các bên cần lưu ý rủi ro pháp lý phát sinh ở giai đoạn công chứng hợp đồng mua bán. Nếu hai bên thỏa thuận ghi giá giao dịch trong hợp đồng công chứng thấp hơn giá thực tế, cơ quan chức năng có đủ căn cứ xác định đây là hành vi trốn thuế thu nhập cá nhân (đối với bên bán) và trốn lệ phí trước bạ (đối với bên mua). Tùy thuộc vào mức độ vi phạm hoặc lịch sử tái phạm, các bên có thể bị xử phạt hành chính hoặc bị truy cứu trách nhiệm hình sự. Đối với hợp đồng chuyển nhượng căn nhà kê khai sai giá này, Tòa án có thể tuyên vô hiệu do vi phạm điều cấm của luật theo Điều 407 Bộ luật Dân sự năm 2015.
Về trách nhiệm hình sự, Bộ luật Hình sự quy định người nào thực hiện hành vi trốn thuế quy định tại Khoản 1 Điều 200 với số tiền trốn từ 100 triệu đồng trở lên sẽ bị xử lý hình sự. Trường hợp số tiền trốn thuế dưới 100 triệu đồng nhưng người vi phạm đã từng bị xử phạt hành chính về hành vi này, hoặc đã bị kết án về tội trốn thuế hay các tội danh kinh tế, chức vụ liên quan (theo các điều 188 đến 196, 202, 250, 251, 253, 254, 304, 305, 306, 309 và 311) mà chưa được xóa án tích thì vẫn bị truy cứu trách nhiệm hình sự về Tội trốn thuế.